Contents歯止めが掛かりにくい円安の傾向
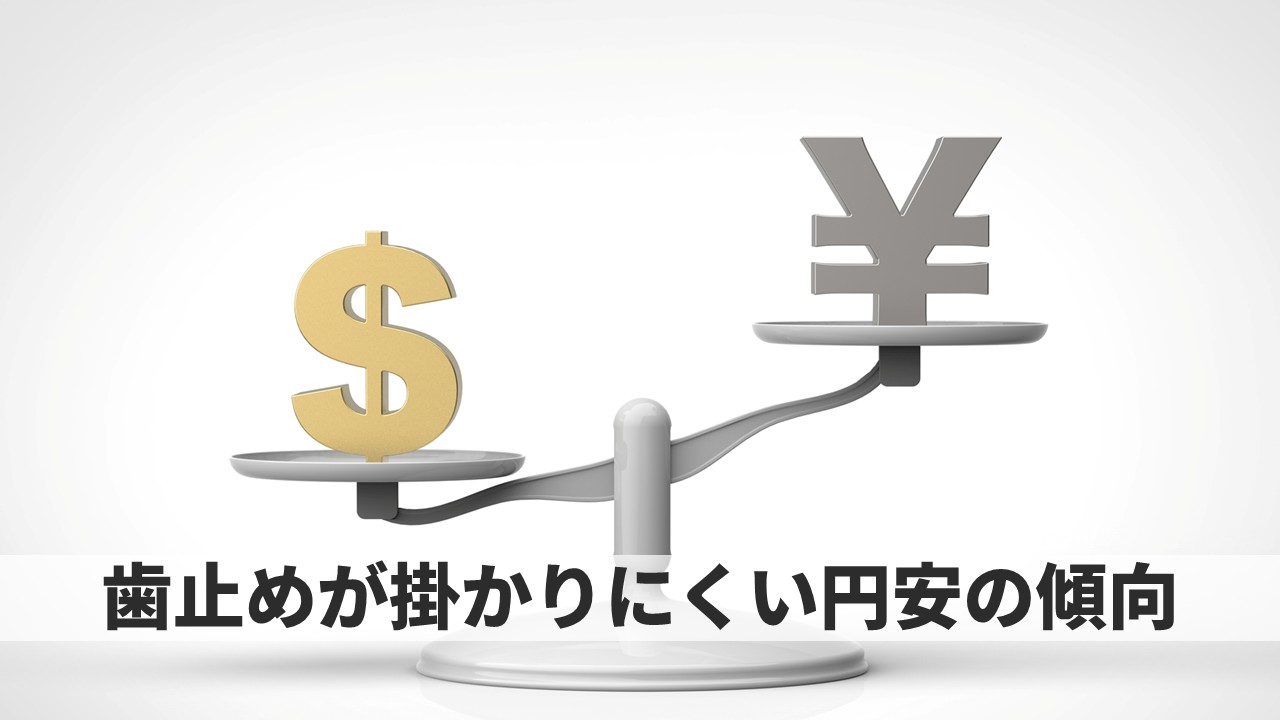
足元で、日米政府高官の発言にもかかわらず、なかなか円安傾向に歯止めが掛かりません。その主な要因として、日米の金利差や、高市政権の財政拡張政策などがあります。7月末には1ドル=163円95銭、約40年ぶりの水準まで円は売られました。
その後、日米の協調介入や政府高官の円安是正発言があり、一時、円が強含みになる場面がありましたが長くは続かず、円安傾向が続く展開になっています。
円安になると、どうしても、輸入物価の上昇を通じて国内のインフレを加速することにもなります。物価上昇は、個人消費や企業の収益にマイナスの影響を与える懸念もあります。
円安傾向に歯止めを掛けるべく、日米両国は協調介入を行い、円安是正に向けた発言を繰り返しています。特に、スコット・ベッセント米財務長官は、「円安は行き過ぎ」との見解を表明しました。同氏は、日本銀行の追加利上げも要請したと言われています。それに伴い、一時、円は主要な通貨に対して反発しましたが、9月下旬にかけて1ドル=150円台後半に下落しています。
ただ、そうした動きにもかかわらず、なかなか円安傾向に歯止めが掛かりません。その背景の一つは、日米の景況感の差があります。9月、日米の中央銀行は利上げを行いましたが、現状の経済成長率や物価動向を見ると、米国のほうが金利上昇ペースは速くなりそうです。そのため、今後、日米の金利差はむしろ拡大が想定されます。金利差が拡大すると、金利の高い通貨=ドルは買われやすくなり、円が売られやすくなります。
もう一つの要因は、お金の流れ=マネーフローです。わが国の企業や機関・個人投資家は、期待収益率の高い海外の市場や、外貨建ての資産にお金を振り向けるようになっています。それも円売り要因です。そうした要因を考えると、当面、円安傾向に歯止めが掛かりにくい状況は続きそうです。
記事の続きは、東商マイページ
「会員限定コンテンツ」に
掲載しております
はじめてユーザー登録する方
記事の閲覧には東商マイページのユーザー登録(無料)が必要です。
※既に東商会員の方も、別途マイページのユーザー登録が必要です。
最短3分で登録可能!

1953年神奈川県生まれ。76年、一橋大学商学部卒業後、第一勧業銀行(現みずほ銀行)入行。83年7月ロンドン大学経営学部大学院卒業。メリルリンチ社ニューヨーク本社出向などの後、市場営業部、資金証券部を経て、第一勧銀総合研究所金融市場調査部長。現在、多摩大学特別招聘教授。『はじめての金融工学』(講談社現代新書)など著書多数。
アンケートにご協力ください
ご記入いただいた内容については今後の掲載内容の改善に利用させていただきます。
q.このページの情報は役に立ちましたか?